

Der Fall
Björn Kleffmann ist 41 und Elektrotechnikermeister. Dreizehn Jahre hat er in der Dortmunder Niederlassung eines Gebäudetechnik-Unternehmens gearbeitet, zuletzt als Meister für Privatkunden. Seit 2021 hat er dort das Geschäft mit Wallboxen und dem Anschluss von Solaranlagen aufgebaut. Ende 2025 schließt die Niederlassung. Er bekommt die Kündigung und ab Januar 2026 Arbeitslosengeld: 63,20 € am Tag, rund 1.896 € im Monat. In einem geförderten Gründungscoaching rechnet er von Januar bis März durch, ob ein eigener Betrieb die Familie trägt.
Die Familie lebt zu dritt in einer Mietwohnung in Dortmund-Aplerbeck, warm 1.180 €. Seine Frau arbeitet in Teilzeit, der Sohn ist acht. Gespart haben die beiden 30.000 €.
Der Plan: ein Meisterbetrieb ohne Angestellte, Start am 1. Juni 2026. Er installiert Ladestationen, schließt Solaranlagen und Speicher an, erneuert Zählerschränke und die Elektrik in älteren Häusern und übernimmt Smart-Home-Aufträge und Prüfungen. Dafür braucht er einen Werkstattwagen, Mess- und Prüfgeräte, Werkzeug und einen Grundstock an Material. Zwei Partner haben schriftlich Interesse angemeldet: eine Hausverwaltung und ein Montagebetrieb für Solaranlagen, der einen Meister für den Netzanschluss sucht.
Wir erzählen den Fall so, wie er im Mai 2026 auf dem Tisch lag: kurz vor dem Start, Kredit und Zuschuss beantragt, noch nichts gekauft.
Kann er davon leben?
Das ist die erste Frage – für ihn, für seine Familie und für die Agentur für Arbeit, die den Gründungszuschuss nur für ein tragfähiges Vorhaben zahlt. Die Antwort beginnt nicht beim Umsatz, sondern beim Haushalt: Was muss der Betrieb jeden Monat für die Familie abwerfen?
Was der Betrieb tragen musserstes Jahr, je Monat
- Haushalt zu dritt Miete, Essen, Familienauto, Sohn, Rücklagen
- 3.145 €
- Davon tragen Gehalt der Ehefrau und Kindergeld 1.450 € netto und 259 €
- − 1.709 €
- Bleibt für den Betrieb dazu Rentenversicherung 368 €, freiwillige Arbeitslosenversicherung und Risikolebensversicherung 76 €
- 1.880 €
- Krankenkasse mit Krankengeld 21,1 % vom Gewinn; im ersten Jahr zählt auch der Zuschuss ohne die 300 €
- 873 €
- Rücklage für die Einkommensteuer vorsichtig geschätzt, nach Anrechnung der Gewerbesteuer
- 172 €
- Privater Bedarf im Jahr 35.100 €
- 2.925 €
- Rentenversicherung ist Pflicht: Wer mit einem Meisterhandwerk in der Handwerksrolle steht, ist rentenversicherungspflichtig (§ 2 SGB VI). Bis Ende 2029 zahlt er den halben Regelbeitrag, 2026 sind das 367,82 €.
- Den Regler „Was die Familie vom Betrieb braucht“ setzt du auf diese Zeile. Krankenkasse und Steuer rechnen wir aus dem Gewinn dazu.
Dagegen steht der Gewinn nach Gewerbesteuer. Im ersten Jahr deckt er den Bedarf zu 102 % – ohne Zuschuss. Mit dem Gründungszuschuss, sechs Monate lang 2.196 € (Arbeitslosengeld plus 300 €), ist der Bedarf zu 140 % gedeckt. Im zweiten Jahr steigt der Bedarf auf 3.414 € im Monat, weil Krankenkasse und Steuer mit dem Gewinn wachsen; der Gewinn deckt ihn zu 136 %, im dritten Jahr zu 135 %.
Für die fachkundige Stelle, die die Tragfähigkeit bescheinigt, ist das ein klares Bild: Der Zuschuss trägt den Anlauf, ab dem zweiten Jahr trägt der Betrieb die Familie allein. Ehrlich gehört aber auch dazu: Müsste der Betrieb den ganzen Haushalt ohne das Gehalt seiner Frau tragen, reichte es im zweiten Jahr nicht ganz. Das steht offen im Plan.
Wie viel muss er umsetzen?
Ein Handwerker verkauft Stunden. Deshalb rechnen wir nicht mit einem Wunschumsatz, sondern mit verkauften Stunden mal Stundensatz, dazu das Material mit 20 % Aufschlag. Der Stundensatz liegt bei 68 € netto, Fahrten im Einsatzgebiet sind eingerechnet.
Vom Stundenzettel zum Gewinnnetto, gerundet
| Jahr 1 | Jahr 2 | Jahr 3 | |
|---|---|---|---|
| Verkaufte Stunden je Woche | 20,1 | 25,0 | 26,0 |
| Stundensatz | 68 € | 70 € | 72 € |
| Umsatz was im Jahr eingeht | 90.308 € | 122.262 € | 130.774 € |
| Material | 28.552 € | 36.309 € | 38.435 € |
| Übrige Kosten Fahrzeug, Versicherungen, Steuerberater, Abschreibungen, Zinsen | 23.499 € | 23.932 € | 24.200 € |
| Gewinn | 38.257 € | 62.021 € | 68.140 € |
Im ersten Jahr sind es im Schnitt nur 20,1 Stunden in der Woche. Im Juni darf er noch an keine Kundenanlage, weil die Eintragung beim Netzbetreiber erst Mitte Juni kommt, und im August ist Urlaub. Zu den verkauften Stunden kommen Fahrten, Aufmaß, Einkauf und Büro: Im zweiten Jahr arbeitet er rund 42,8 Stunden in der Woche. Mehr als rund 30 verkaufte Stunden schafft ein Einzelbetrieb kaum.
Warum ist der Umsatz kleiner als die Leistung? Weil Kunden nicht sofort zahlen. Gut ein Drittel kommt im selben Monat, der Rest im Monat danach. Was im Mai 2027 gearbeitet wird, zählt deshalb zum größeren Teil erst im zweiten Jahr – so will es die Einnahmen-Überschuss-Rechnung.
Die wichtigste Zahl dieses Kapitels ist die Schwelle: Ab rund 88.800 € Umsatz im ersten Jahr, das sind 19,8 verkaufte Stunden in der Woche, trägt der Gewinn den Bedarf auch ohne Zuschuss. Der Plan liegt 2 % darüber.
Was braucht er zum Start?
Ohne Werkstattwagen und Messgeräte trägt ihn der Netzbetreiber nicht ins Installateurverzeichnis ein, und ohne diese Eintragung darf er keine Kundenanlage anfassen. Das Startkapital ist deshalb kein Wunschzettel, sondern die Voraussetzung für den ersten Auftrag.
Kapitalbedarfnetto, Kauf im Mai 2026
| E-Transporter, gebraucht, Baujahr 2023, mit Regalen und Beschriftung | 27.000 € |
|---|---|
| Mess- und Prüfgeräte, Werkzeug, Maschinen, Wallbox für die Garage | 10.400 € |
| Laptop, Tablet, Handwerkersoftware | 2.100 € |
| Material-Grundstock im Fahrzeug | 2.800 € |
| Vorfinanzierung von Material und Zahlungszielen | 3.000 € |
| Reserve trägt zuerst die Umsatzsteuer auf die Käufe | 9.307 € |
| Gründungskosten Handwerksrolle, Gewerbe, Netzbetreiber, Zulassung, Zinsen im Mai | 993 € |
| Website, Google-Profil, Flyer | 1.400 € |
| Zusammen | 57.000 € |
Den Transporter kauft er gebraucht und elektrisch. Im Einsatzgebiet fährt er selten mehr als hundert Kilometer am Tag, geladen wird in der gemieteten Garage, und Kraftfahrzeugsteuer fällt bis 2033 nicht an (§ 3d KraftStG). Leasing hat er geprüft: Die Raten über vier Jahre hätten mehr gekostet als der Kaufpreis, und ein Leasingwagen taugt der Bank nicht als Sicherheit.
Für Transporter und Messgeräte liegen Angebote vor, zusammen gut zwei Drittel der Investitionen. Den Rest hat er nach Listenpreisen geschätzt; die Angebote dafür reicht er der Bank nach.
Woher kommt das Geld?
FinanzierungPlan-Stand Mai 2026
- Ersparnisse von 30.000 €; 8.000 € bleiben als private Reserve
- 22.000 €
- ERP-Gründerkredit StartGeld der KfW über die Hausbank, 10 Jahre, 2 davon tilgungsfrei
- 35.000 €
- Kapitalbedarf Eigenkapitalquote 38,6 %
- 57.000 €
- Kosten des Kredits: 4,53 % Sollzins nach den Konditionen der KfW vom Mai 2026, festgesetzt am Tag der Zusage. Zwei Jahre nur Zinsen, rund 157 € im Monat, ab Mai 2028 kommen 364,58 € Tilgung im Monat dazu.
- Für die Bank: Die KfW stellt sie zu 80 % von der Haftung frei. Als Sicherheit bietet er den Transporter an.
Warum nicht alles aus den Ersparnissen? Weil der Familie dann keine Reserve bliebe und ein Ausfall im ersten Jahr sofort den Haushalt träfe. Der Kredit deckt die Investitionen, das Eigenkapital Betriebsmittel, Reserve und den Rest der Käufe.
Der Gründungszuschuss ist kein Startkapital. Er ersetzt im Anlauf das Gehalt: sechs Monate lang 2.196 €, zusammen 13.176 €. Die zweite Phase mit 300 € für neun weitere Monate ist eine Ermessensleistung; der Plan rechnet ohne sie. Mit dem Schalter im Pult siehst du, was sie ändern würde.
Die Reihenfolge entscheidet über die Förderung: erst der Antrag über die Hausbank, dann die Zusage, erst danach Kaufvertrag, Bestellung und Mietvertrag für die Garage. Beim Zuschuss gilt: Stellungnahme der fachkundigen Stelle und Antrag vor dem Gründungstag. Alles dazu steht im Ratgeber KfW-Gründerkredit.
Gewinn ist noch kein Geld
Gewinn ist eine Jahreszahl. Bezahlen muss er Monat für Monat. Deshalb gehört zu jedem Plan eine Liquiditätsplanung, und die beginnt hier schon vor dem Start: Im Mai 2026 fließen 57.000 € aufs Konto, und 53.062,63 € gehen gleich wieder ab – für die Käufe, die Gründungskosten, die ersten Zinsen und 8.369,50 € Umsatzsteuer. Ende Mai stehen noch 3.937 € auf dem Konto. Das ist der tiefste Stand der ganzen Planung.
Mit der Erstattung der Vorsteuer steigt der Kassenstand im Juni auf 10.396 €. Am Ende des ersten Jahres liegt er bei 32.651 €, am Ende des zweiten bei 53.290 €. Der niedrigste Stand nach dem Start: 10.396 € im Juni 2026.
Dass Kasse und Gewinn auseinanderlaufen, hat drei Gründe. Kunden zahlen später, das Material bezahlt er sofort. Ab 2027 verlangt das Finanzamt vierteljährliche Vorauszahlungen auf die Gewerbesteuer. Und die Krankenkasse rechnet nach dem ersten Steuerbescheid nach. Der wachsende Bestand ist deshalb gewollt: Er bezahlt diese Nachzahlungen und ist die Reserve, falls der Inhaber ausfällt.
Trägt der Betrieb den Kredit?
Die Bank fragt nicht, ob der Betrieb Gewinn macht, sondern ob nach allem anderen genug für Zins und Tilgung übrig bleibt. Wir rechnen es so streng wie eine Bank: Gewinn plus Abschreibungen, minus der volle private Bedarf, minus Gewerbesteuer – den Zuschuss lassen wir weg.
Kapitaldienst und was dafür frei iststrengste Lesart, gerundet
| Jahr 1 | Jahr 2 | Jahr 3 | |
|---|---|---|---|
| Zins und Tilgung | 1.886 € | 2.250 € | 6.153 € |
| Frei nach Lebensunterhalt und Gewerbesteuer | 6.858 € | 20.714 € | 21.591 € |
| Das reicht für den Kapitaldienst | 3,6-fach | 9,2-fach | 3,5-fach |
Der Kredit ist in diesem Fall nicht das Problem. In den ersten beiden Jahren zahlt er fast nur Zinsen, und auch im dritten Jahr, wenn die volle Tilgung kommt, bleibt ein Mehrfaches übrig. Der Engpass liegt woanders: am Start und im ersten Jahr. Wie Banken die Kapitaldienstfähigkeit rechnen, erklärt der Ratgeber Kapitaldienstfähigkeit.
Wo es eng wird
Jeder Plan hat eine Stelle, an der er reißt, wenn es anders kommt. Hier sind es vier.
- Das erste Jahr ohne Zuschuss. Der Plan liegt nur 2 % über der Schwelle für den vollen Bedarf. Verkauft er nur 85 Prozent der geplanten Stunden, deckt der Gewinn den Bedarf noch zu 81 %, mit Zuschuss zu 118 %. Den Anlauf trägt der Zuschuss – deshalb ist er für diesen Fall mehr als ein Bonus.
- Der Preis. Bekommt er je Stunde zehn Prozent weniger, weil er den Stundensatz oder den Aufschlag aufs Material nicht durchsetzt, deckt der Gewinn im ersten Jahr nur noch 81 % des Bedarfs, mit Zuschuss 119 %. Ein niedrigerer Preis wirkt stärker als weniger Stunden, weil Material und Fahrten trotzdem anfallen. Er gibt deshalb keine Rabatte auf den Stundensatz.
- Der Start. Ohne Eintragung beim Netzbetreiber keine Arbeit an Kundenanlagen. Jede Woche Verzug kostet rund 20 verkaufte Stunden. Und gibt das Finanzamt die Vorsteuer aus dem Mai erst im Juli zurück, stehen Ende Juni nur rund 2.000 € auf dem Konto. Dafür ist bei der Bank eine Kontokorrentlinie von 5.000 € angefragt, aber nicht eingeplant.
- Der Inhaber selbst. Ein Ein-Personen-Betrieb steht, wenn der Meister ausfällt. Abgesichert ist er mit Krankengeld ab der siebten Woche, der freiwilligen Unfallversicherung der Berufsgenossenschaft und der Rentenversicherung, die auch bei Erwerbsminderung zahlt.
Probier es im Pult aus: Schieb die Stunden auf 20 und den Stundensatz auf 62 € – dann siehst du, wie schnell aus „knapp“ ein Plan wird, den keine fachkundige Stelle unterschreibt.
Was die Bank hier fragt
Diese Fragen stellen Bank und fachkundige Stelle bei genau diesem Fall – und so beantwortet sie der Plan.
- Warum gebraucht, warum elektrisch, warum kein Leasing?
- Weil der Transporter die größte Position ist und die Bank ihn als Sicherheit sehen will. Ein Händlerangebot liegt vor, das Fahrzeug ist drei Jahre alt, Leasing wäre teurer gewesen und taugt nicht als Sicherheit. Elektrisch passt zu kurzen Tagesstrecken und spart bis 2033 die Kraftfahrzeugsteuer.
- Was, wenn die Eintragung beim Netzbetreiber später kommt?
- Dann verschiebt sich die Arbeit an Kundenanlagen. Der Juni ist deshalb schon mit nur neun verkauften Stunden in der Woche geplant, bis dahin macht er Aufmaß, Angebote und Prüfungen, die keine Anlage verändern. Die Kasse fällt in keinem Monat unter 3.000 €.
- Was sind die Absichtserklärungen wert?
- Rechtlich nichts, sie sind unverbindlich. Sie stehen für rund 45 % der Stunden. Der Plan rechnet deshalb vor, was passiert, wenn ein Partner wegfällt – und wann es ohne Zuschuss nicht mehr reicht.
- Reichen 3.937 € Ende Mai?
- Ja, weil die Vorsteuer zurückkommt. Kommt sie einen Monat später, hilft die angefragte Kontokorrentlinie. Den Fragebogen zur steuerlichen Erfassung gibt er deshalb schon im Mai vor dem ersten Kauf ab.
- Warum der Zuschuss, wenn der Plan ohne ihn trägt?
- Weil er ohne ihn nur knapp trägt. In den ersten Monaten liegt der Gewinn unter dem Bedarf; über das Jahr reicht es ohne Zuschuss kaum. Genau dafür ist der Gründungszuschuss gedacht.
- Was passiert, wenn er krank wird?
- Krankengeld ab der siebten Woche über die freiwillige gesetzliche Krankenversicherung, Unfallversicherung über die Berufsgenossenschaft, und eine Kasse, die bis Ende des ersten Jahres auf über 30.000 € wächst.
Was dieser Fall nicht ist
- Keine Vorlage. Jede Zahl gilt für diesen Fall: Stundensatz, Anlauf, Haushalt, Kosten. Bei dir sieht das anders aus – gerade deshalb lohnt es, es so genau zu rechnen.
- Keine Steuerberatung. Die Rücklage für die Einkommensteuer ist vorsichtig geschätzt. Gemeinsame Veranlagung, Umsatzsteuer bei Bauleistungen und der Nullsteuersatz für Solaranlagen gehören zum Steuerberater.
- Keine Zusage. Kredit und Zuschuss entscheiden Bank und Agentur. Ein guter Plan macht die Entscheidung leichter, nicht sicher.
- Keine Planbilanz. Ein Einzelunternehmer mit Einnahmen-Überschuss-Rechnung braucht keine. Bei einer GmbH fragt die Bank danach.
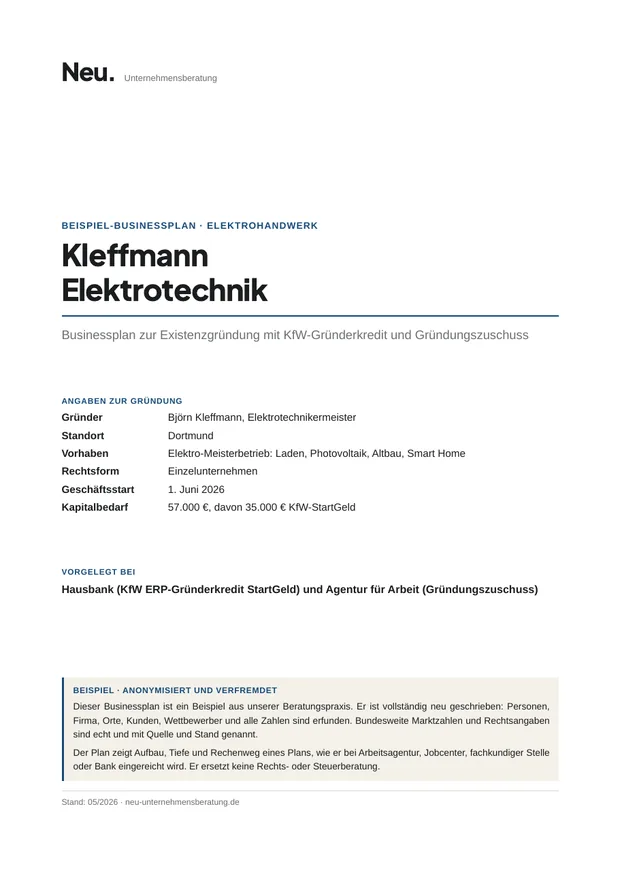
Der ganze Plan zum Nachlesen: Beispiel 14, 36 Seiten, mit Planrechnung, Kapitaldienst und allen Tabellen – so, wie er an Bank und Agentur ginge.